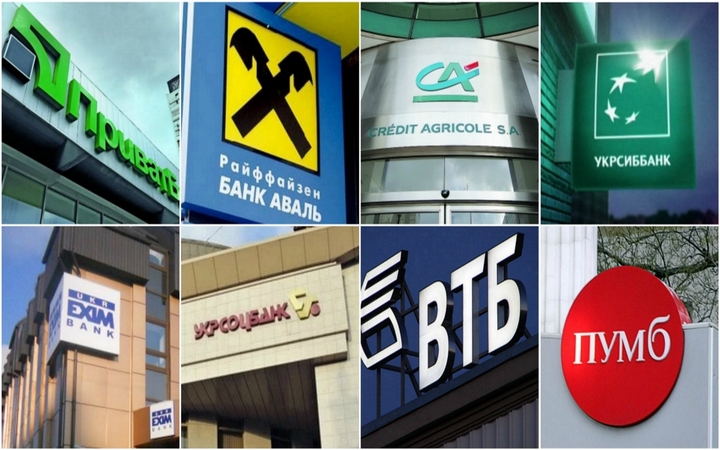
Банковская система Украины в 2026 году стала плотнее и жёстче отфильтрованной: на рынке осталось около 58–59 действующих учреждений, из которых 16 Национальный банк признал системно важными. Государственные гиганты по-прежнему держат львиную долю депозитов населения, а цифровые игроки вроде monobank изменили привычку украинцев стоять в очереди. Для вкладчика это означает простое правило: ставка сама по себе ничего не гарантирует, если не проверить лицензию, участие в Фонде гарантирования и мелкие условия договора.
Полная гарантия вкладов физических лиц и ФОП действует на время военного положения и ещё три месяца после его отмены; далее потолок возмещения составит не менее 600 тысяч гривен на одного клиента в одном банке. С процентов автоматически снимают 18% НДФЛ и 5% военного сбора — вместе 23%. Поэтому «рекламные» 16% годовых на практике превращаются примерно в 12,3% «на руки».
Ниже — живая карта рынка: кто есть кто среди банков Украины, как читать рейтинги, где прячутся подводные камни депозитов и кредитов, и какие ошибки чаще всего стоят людям денег.
Сколько банков работает и кто реально держит рынок
После волны очищения 2014–2017 годов и военных лет количество учреждений сжалось с почти двух сотен до нескольких десятков. В феврале 2026 года с рынка вывели Первый Инвестиционный Банк и Мотор-Банк; вместо них появился Юте Банк на базе неплатёжеспособного РВС. Цифра «около шестидесяти» уже не пугает: сектор стал меньше, но капитализированнее.
Системно важных банков — 16. В список, который Правление НБУ подтвердило в июне 2026 года, входят ПриватБанк, Ощадбанк, Укрэксимбанк, Укргазбанк, Сенс Банк, ПУМБ, Райффайзен Банк, Укрсиббанк, Универсал Банк, ОТП Банк, Креди Агриколь Банк, Кредобанк, Южный, Таскомбанк, А-Банк и Идея Банк. Если такое учреждение пошатнётся, удар пройдёт по всей системе — именно поэтому к ним жёстче требования капитала и стресс-тесты.
Государственных банков пять: ПриватБанк, Ощадбанк, Укрэксимбанк, Укргазбанк и Сенс Банк. Они как бетонные опоры моста — не всегда проворны в сервисе, зато держат пенсии, зарплаты бюджетников и крупные государственные программы. Иностранный капитал (Райффайзен, Укрсиббанк BNP Paribas, Креди Агриколь, ОТП, Кредобанк) приносит европейские регламенты и часто более низкие депозитные ставки: банк не «переплачивает» за риск, потому что его материнская группа и так имеет дешёвое фондирование.
Физическая сеть редеет. На 1 июля 2026 года в стране работало 4 754 отделения: за полгода исчезло 61 окно. Больше всего сократил Ощадбанк (16 точек), далее Райффайзен (10) и ПриватБанк (8). Лидеры по количеству отделений остались теми же: Ощадбанк — 1 115, ПриватБанк — 1 050, Райффайзен — 282, ПУМБ — около 220. Параллельно растёт то, что украинцы уже называют «банком в кармане»: приложение, чат и карточка без очереди у кассы.
Как читать рейтинги банков Украины
Рейтинг — не медаль на лацкане, а инструмент. Народный рейтинг на minfin.com.ua ловит сервис и скорость ответа на жалобы: в сентябре 2026 года первые ступеньки держали А-Банк и monobank. Рейтинг устойчивости того же издания смотрит на капитал, ликвидность и качество активов: здесь чаще лидируют Креди Агриколь, Райффайзен и Укрсиббанк. Mind оценивает надёжность по активам, мгновенной ликвидности и доле неработающих кредитов — Citi, Прокредит, Креди Агриколь выглядят спокойнее банков с большим портфелем проблемных займов.
Прибыль тоже говорит языком цифр, но осторожно. За семь месяцев 2026 года сектор заработал 62,49 млрд грн, из которых 27,76 млрд пришлось на ПриватБанк. Универсал Банк вместе с monobank показал рост, тогда как Ощадбанк и Укрэксимбанк просели. Большая прибыль государственного гиганта не всегда означает «лучший сервис для вас»: часть дохода идёт из комиссий, ОВГЗ и масштаба клиентской базы.
Высокая депозитная ставка в маленьком банке — не подарок, а плата за риск: учреждение дороже покупает деньги вкладчиков, потому что рынок ему меньше доверяет.
| Группа банков | Типичные черты | Для кого удобнее | На что обращать внимание |
|---|---|---|---|
| Государственные | Большая сеть, зарплатные проекты, пенсии | Бюджетники, люди без смартфона как основного банка | Очереди, средние ставки, бюрократия |
| С иностранным капиталом | Строгие нормативы, спокойный риск-профиль | Кто ценит стабильность больше «жирного» процента | Ниже депозитные ставки, акцент на бизнес |
| Частные украинские | Гибкие продукты, выше доходность вкладов | ФОП и те, кто сравнивает условия ежеквартально | Проверять капитал и отзывы о выплатах |
| Необанки / цифровые | Приложение вместо отделения, быстрые карты | Город, молодёжь, фриланс | Лицензия стоит за банком-партнёром, а не «за приложением» |
Ориентиры собраны по открытым данным НБУ, народным и аналитическим рейтингам minfin.com.ua и обзорам сектора bank.gov.ua по состоянию на 2026 год.
Депозиты: ставка, налог и что остаётся «на руки»
В сентябре 2026 года гривневые вклады на год в крупных банках крутились вокруг 12–13%: ПриватБанк и Ощадбанк держали ориентир 13%, ПУМБ — около 13%, Сенс Банк — ближе к 12%. Более мелкие игроки и акционные продукты поднимали планку до 15–17,5% (Юнекс, отдельные программы Идея Банка, Глобус с бонусом). Райффайзен сознательно стоял ниже — около 6,5% на классическом срочном вкладе: это не «жадность», а другая модель фондирования.
Учётная ставка НБУ с 31 июля 2026 года составляет 15,5%. Банки ориентируются на неё, но не копируют один в один: розничная депозитная ставка зависит ещё от потребности банка в гривне, конкуренции за клиента и того, может ли он дешевле привлечь деньги на межбанке или через ОВГЗ.
Налог съедает ощутимый кусок. С начисленных процентов банк сам удерживает 18% НДФЛ и 5% военного сбора. Формула проста: номинал 15% после налогов даёт примерно 11,55% чистыми. Для военнослужащих ставка военного сбора с таких доходов может быть иной по отдельным нормам, поэтому условие стоит уточнить в банке, а не в рекламном баннере.
| Банк / продукт (ориентир на 13.09.2026) | Ставка грн / 12 мес. | Выплата % | Нюанс |
|---|---|---|---|
| ПриватБанк, «Стандарт» | 13% | ежемесячно | масштаб и отделения |
| Ощадбанк, «Моя победа» | 13% | в конце срока | самая большая сеть |
| monobank (Универсал Банк) | до 16% | ежемесячно | часто без досрочного расторжения |
| А-Банк, Online | около 15,9% | ежемесячно | сильный народный рейтинг |
| Райффайзен, классический | около 6,5% | в конце срока | ниже процент, другой профиль риска |
Ставки меняются еженедельно; перед договором сверяйте тариф на сайте банка, а не в устаревшем сравнительном обзоре.
Гарантия ФГВФЛ — что именно покрывает
На время военного положения и три месяца после его прекращения Фонд гарантирования вкладов физических лиц возвращает 100% суммы вклада вместе с начисленными процентами. После этого переходного окна заработает потолок не менее 600 тысяч гривен на одного вкладчика в одном банке. Гарантия касается физлиц и ФОП, текущих счетов и депозитов. Не покрывает средства юрлиц, банковские металлы, доверительное управление и большинство сертификатов.
С начала полномасштабной войны Фонд выплатил вкладчикам банков в ликвидации около 9,4 млрд грн, а за всю историю работы — более 105 млрд грн. Это не теория из учебника: люди действительно получают деньги через банки-агенты, если не прозевать сроки после объявления Фонда.
Кредиты, карты и «бесплатный» кэшбэк
Кредит наличными в 2026 году редко стоит столько, сколько написано крупными буквами на баннере. Реальная годовая ставка в сравнительных каталогах легко заходит за 30–70% и выше, если добавить страхование, комиссию за выдачу и плату за обслуживание. Ипотека и автокредиты живут в другой лиге: там решают государственные программы, первый взнос и официальный доход.
Кредитная карта удобна как подушка на 20–30 дней льготного периода, но превращается в дорогой якорь, как только вы «забываете» минимальный платёж. В нашей практике разбора семейных бюджетов самая частая ловушка — несколько карт из разных банков и иллюзия, что кэшбэк перекрывает проценты. Не перекрывает, если долг крутится месяцами.
Для бизнеса картина мягче в акциях: в августе–сентябре 2026 года Райффайзен давал юрлицам год обслуживания отдельных пакетов за 0 грн, Ощадбанк обнулял комиссию новым ФОП на 90 дней. Такие окна коротки. Открыли счёт под акцию — поставьте в календарь дату, когда тариф «проснётся».
Цифровой банк и отделения: не или-или, а распределение ролей
monobank юридически сидит на лицензии Универсал Банка. А-Банк, izibank, O.Bank — тоже не «магия приложения», а полноценные банки или продукты банков из реестра НБУ. Преимущество очевидное: открытие по паспорту в телефоне, мгновенные P2P, кредитная линия без визита. Слабое место тоже очевидное: если заблокировали SIM, потеряли телефон и не сделали резервный доступ, касса уже не спасёт за пять минут.
Отделения остаются нужны для нотариальных доверенностей, работы с наличными крупными суммами, споров «лицом к лицу» и для людей, которым интерфейс приложения кажется лабиринтом. По моему опыту сопровождения клиентов старшего возраста, лучшая связка такая: зарплата и мелкие платежи — в цифровом банке, «подушка» и сложные операции — в крупном банке с отделением в районе.
Советы, которые реально работают в 2026 году
- Сначала реестр, потом ставка. Банк должен быть в перечне НБУ. Нет в реестре — это не банк, даже если приложение красивое и менеджер «гарантирует 20%».
- Смотрите чистую доходность. Вычитайте 23% налогов из номинала. Сравнивайте банки уже после этого, иначе 17% в маленьком учреждении могут дать меньше спокойствия, чем 13% в системном банке.
- Читайте пункт о досрочном расторжении. «Хорошая ставка» часто живёт только до дня, когда вам вдруг понадобятся деньги. Штраф или ставка «до востребования» съедает прибыль за месяц.
- Не кладите всё в одну организацию «на всякий случай» после войны. Пока действует 100% гарантия — сумма не ограничена законом. После переходных трёх месяцев логика изменится: 600 тысяч на банк. Распределение между двумя-тремя участниками Фонда тогда снова станет здравым смыслом.
- Проверяйте, называет ли договор именно вас. Совместный счёт, карта жены, «положил на родственника» — гарантия считается на вкладчика по договору, а не на того, кто принёс наличные.
- Сохраняйте подтверждения. Выписка, скрин заключённого депозита в приложении, квитанция пополнения. В споре с банком или Фондом бумага и файл весят больше, чем память.
После этих шагов уже можно смотреть на кэшбэк, дизайн карты и «бесплатное» обслуживание. Сервис — бонус, а не фундамент.
Типичные развилки: гривна или валюта, короткий или длинный вклад
Большинство новых вкладов украинцы держат в гривне. Это логично при учётной ставке 15,5% и полной гарантии: валютный депозит в банках даёт мизер — часто 0,5–2% в долларе или евро — и не страхует от наличного спреда, когда захотите забрать купюры. Валюта имеет смысл как часть «подушки», а не как инструмент заработка внутри украинского банка.
Короткий вклад (3–6 месяцев) оставляет свободу переложить деньги, когда ставки пойдут вверх. Длинный (12 месяцев и больше) фиксирует доходность, если вы верите, что НБУ скоро будет снижать ставку. Прогноз регулятора в инфляционном отчёте лета 2026 года допускал даже дальнейшее поднятие до 16% и смягчение не ранее 2027-го — поэтому «закрыться на два года ради бонуса» стоит лишь той суммой, которая точно не понадобится на ремонт, лекарства или переезд.
Капитализация процентов работает как снежный ком только на длинной дистанции и только если вы не снимаете проценты ежемесячно «на жизнь».
Как банк зарабатывает на вас — коротко и без мистики
Классическая схема не изменилась: дёшево привлечь (депозит, остатки на картах), дороже разместить (кредит, ОВГЗ, межбанк). Комиссии за переводы, инкассацию, эквайринг и валютнообмен добавляют второй этаж дохода. Именно поэтому «бесплатная» карта почти всегда имеет платный план Б: плата за снятие в «чужом» банкомате, за выписку, за SMS, за незакрытый кредитный лимит.
Государственные банки дополнительно живут на обслуживании бюджетных потоков. Иностранные — на корпоративном кредитовании и стандартах группы. Необанки — на большом количестве мелких комиссий и кредитном конвейере. Понимая это, вы перестёте обижаться на «мелкий шрифт» и начинаете его искать ещё до нажатия «подписать».
Что проверить за 15 минут перед открытием счёта
Откройте реестр банков на сайте регулятора. Найдите учреждение в перечне участников Фонда гарантирования. Посмотрите свежий рейтинг устойчивости, а не только звёзды в приложении. Прочитайте три пункта договора: ставка и база начисления, досрочное снятие, комиссии за пополнение и выплату процентов. Если продукт «акционный» — зафиксируйте дату окончания акции скрином.
Для кредита добавьте ещё два действия: попросите паспорт кредита с реальной годовой ставкой и откажитесь от навязанного страхования, если оно не является условием программы по закону. Банк имеет право отказать без страховки — тогда идите к следующему. Рынок в 2026-м достаточно конкурентный, чтобы не подписывать первый попавшийся договор с ощущением, что «больше нигде не дадут».
Банки в Украине перестали быть «учреждениями с колоннами и охраной у дверей». Они стали инфраструктурой ежедневных решений: зарплата, аренда, волонтёрский сбор, депозит «на чёрный день», карта ребёнка. Чем спокойнее вы относитесь к бренду и чем внимательнее — к цифрам и гарантиям, тем реже банковская система будет для вас лотереей, а не инструментом.